Domain nfar.de kaufen?
Wir ziehen mit dem Projekt
nfar.de um.
Sind Sie am Kauf der Domain
nfar.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nfar.de kaufen?
Wie lange sollzinsbindung?
Wie lange soll die Zinsbindung sein? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Zinssituation, der eigenen finanziellen Situation und den langfristigen Plänen. Eine längere Zinsbindung bietet mehr Sicherheit vor Zinserhöhungen, kann aber auch zu höheren Zinsen führen. Eine kürzere Zinsbindung hingegen kann zu niedrigeren Zinsen führen, birgt aber auch das Risiko von Zinserhöhungen in der Zukunft. Es ist wichtig, die individuellen Bedürfnisse und Pläne zu berücksichtigen, um die passende Zinsbindung auszuwählen. **
Wie viele Jahre sollzinsbindung?
Wie viele Jahre sollzinsbindung? Eine wichtige Frage, die von verschiedenen Faktoren abhängt. Kurzfristige Zinsbindungen bieten Flexibilität, aber auch das Risiko steigender Zinsen. Langfristige Bindungen können Sicherheit bieten, aber auch höhere Zinsen bedeuten. Es ist wichtig, Ihre persönliche finanzielle Situation, Ihre Pläne für die Zukunft und die aktuellen Markttrends zu berücksichtigen, um die richtige Entscheidung zu treffen. Lassen Sie sich am besten von einem Finanzexperten beraten, um die optimale Zinsbindungsdauer für Ihre Bedürfnisse zu ermitteln. **

Ähnliche Suchbegriffe für Sollzinsbindung
Top-Angebote
Produkte zum Begriff Sollzinsbindung:
-
Mildenberger Das Übungsheft Mathematik 1 Diagnose , Differenzierung , FörderungAusführliches Lehrermaterial zum Übungsheft Mathematik 1 Arbeitsblätter mit differenzierten Rechenmeistern Förder- und Forderaufgaben als Vorbereitung auf die Rechenmeister, Fehleranalyseblätter Einführungen zu den Aufgabenformaten Spiele zum automatisierenden Üben LösungenInhalt: Einführungsblätter zu jedem Aufgabenformat: das Vorgehen wird Schritt für Schritt erklärt (ca. 20 S.) 12 differenzierte Rechenmeister in drei Niveaustufen, abgestimmt auf die vier Rechenmeister (auch als Wordvorlagen auf einer beiliegenden CD-ROM), plus Lösungen (12 S.) 12 Fehleranalyseblätter zu den differenzierten Rechenmeistern Aufgabenblätter für starke und schwache Schülerinnen und Schüler, abgestimmt auf die differenzierten Rechenmeister (32 S.) Lösungen im größeren Format DIN A4 in Farbe (82 S.) Spiele und Anregungen zum automatisierenden Üben für Partner- und Gruppenarbeit39,00 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Ripper, Kathrin: Therapie-Tools KommunikationTherapie-Tools Kommunikation , Kommunikation durchdringt all unsere Lebensbereiche. Von Aufstehen bis zum Schlafengehen, beim Small-Talk, im Gespräch mit Kollegen oder beim Schreiben einer E-Mail - ständig kommunizieren wir miteinander und mit der Welt. Kommunikationsfähigkeit ist daher eine wichtige 'überfachliche Kompetenz', die in zahlreichen Berufen eine zentrale Rolle spielt. Das gilt besonders für die Psychotherapie, für Beratung und Coaching, soziale Arbeit und die Medizin. In diesem Therapie-Tool verschaffen Kathrin und Jürgen Ripper einen Überblick über die wesentlichen Modelle und Theorien der Kommunikation und stellen für jeden Ansatz Arbeitsblätter und Übungen bereit. Außerdem bieten sie Materialsammlungen zu verschiedenen Settings: Kommunikation in Gruppen, bei Konflikten, unter Kollegen und viele mehr ... Aus dem Inhalt: Sender-Empfänger-Modell nach Shannon und Weaver - Kommunikationsmodell nach Schulz von Thun - Pragmatische Axiome der Kommunikation nach Watzlawick - Klientenzentrierte Kommunikation nach Rogers - Gewaltfreie Kommunikation nach Rosenberg - Motivierende Gesprächsführung nach Miller und Rollnick - Systemische Kommunikation - Hypnotherapeutische Kommunikation - Narrative Kommunikation und vieles mehr , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 20180815, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Therapie-Tools##, Autoren: Ripper, Kathrin~Ripper, Jürgen, Seitenzahl/Blattzahl: 308, Abbildungen: 30 Schwarz-Weiß- Abbildungen, 15 Schwarz-Weiß- Zeichnungen, 10 Schwarz-Weiß- Tabellen, Keyword: Gewaltfreie Kommunikation; Klientenzentrierte Kommunikation; Modell; Motivierende Gesprächsführung; Psychotherapie; Systemische Kommunikation; Therapiematerial; Therapietools, Fachschema: Psychologie~Psychische Erkrankung / Störung~Störung (psychologisch)~Psychologie / Allgemeines, Einführung, Lexikon, Fachkategorie: Psychische Störungen, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Psychologie: Theorien und Denkschulen, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Psychologie Verlagsunion, Verlag: Psychologie Verlagsunion, Verlag: Julius Beltz GmbH & Co. KG, Länge: 206, Breite: 292, Höhe: 21, Gewicht: 918, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Beinhaltet: B0000056998001 9783621285803-1 B0000056998002 9783621285803-2, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vandenhoeck & Ruprecht VIVA 2 Diagnose und individuelle FörderungWas haben die Schülerinnen und Schüler gelernt? Was haben sie verstanden, was können sie jetzt? Wo haben sie noch Lücken?Zu jeder Lektion von VIVA 2 gibt es einen kurzen Test zur Diagnose und zusätzliches Fördermaterial: spielerische Übungen, Vokabelmemory und vieles mehr.Kompetenzorientierung, Diagnose, individuelle Förderung, Binnendifferenzierung: So werden sie Realität!28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vandenhoeck & Ruprecht VIVA 1 Diagnose und individuelle FörderungWas haben die Schülerinnen und Schüler gelernt? Was haben sie verstanden, was können sie jetzt? Wo haben sie noch Lücken?Zu jeder Lektion von VIVA 1 gibt es einen kurzen Test zur Diagnose und zusätzliches Fördermaterial: spielerische Übungen, Vokabelmemory und vieles mehr.Kompetenzorientierung, Diagnose, individuelle Förderung, Binnendifferenzierung: So werden sie Realität!23,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche sollzinsbindung ist sinnvoll?
Welche sollzinsbindung ist sinnvoll? Die Wahl der richtigen Sollzinsbindung hängt von verschiedenen Faktoren ab, wie zum Beispiel der persönlichen finanziellen Situation, der Zinsentwicklung am Markt und der eigenen Risikobereitschaft. Kurze Sollzinsbindungen bieten in der Regel niedrigere Zinsen, aber auch weniger Planungssicherheit. Längere Sollzinsbindungen können höhere Zinsen mit sich bringen, dafür aber eine langfristige Planungssicherheit bieten. Letztendlich sollte die Entscheidung individuell getroffen werden und am besten in Absprache mit einem Finanzberater erfolgen. **
-
Was passiert nach Ende sollzinsbindung?
Nach dem Ende der Sollzinsbindung bei einem Kredit oder einer Hypothek wird in der Regel eine Anschlussfinanzierung erforderlich. Das bedeutet, dass neue Konditionen für die Zinsen und die Rückzahlung des Darlehens vereinbart werden müssen. Dies kann entweder mit dem aktuellen Kreditgeber oder mit einem neuen Anbieter erfolgen. Es ist wichtig, rechtzeitig zu prüfen, welche Optionen zur Anschlussfinanzierung zur Verfügung stehen, um von günstigen Konditionen zu profitieren. In einigen Fällen kann es auch sinnvoll sein, das Darlehen ganz oder teilweise zurückzuzahlen, um sich unabhhängig von neuen Kreditkonditionen zu machen. **
-
Was passiert nach der sollzinsbindung?
Was passiert nach der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet die vereinbarte Zinsfestschreibung und der Kreditnehmer muss sich mit der Bank über neue Konditionen einigen. Dies kann bedeuten, dass ein neuer Zinssatz vereinbart wird, der entweder höher oder niedriger als der vorherige sein kann. In einigen Fällen kann es auch zu einer Anschlussfinanzierung kommen, bei der ein neuer Kredit aufgenommen wird, um den alten Kredit abzulösen. Es ist wichtig, rechtzeitig zu handeln und sich frühzeitig über die Möglichkeiten nach Ablauf der Sollzinsbindung zu informieren. **
-
Was bedeutet Ende der Sollzinsbindung?
Das Ende der Sollzinsbindung bezieht sich auf den Zeitpunkt, an dem die vereinbarte Zinsbindungsdauer eines Kredits abläuft. Nach Ablauf dieser Frist kann sich der Zinssatz ändern, was zu höheren oder niedrigeren monatlichen Raten führen kann. In der Regel wird nach dem Ende der Sollzinsbindung ein neuer Zinssatz vereinbart oder der Kredit wird komplett zurückgezahlt. Es ist wichtig, sich rechtzeitig über die Konditionen nach Ablauf der Sollzinsbindung zu informieren, um finanzielle Überraschungen zu vermeiden. Manche Kreditnehmer entscheiden sich auch dafür, die Restschuld zu diesem Zeitpunkt umzuschulden, um von günstigeren Konditionen zu profitieren. **

Was passiert nach Ende der Sollzinsbindung?
Was passiert nach Ende der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet der vereinbarte Zinssatz für das Darlehen und die Bank schlägt in der Regel einen neuen Zinssatz vor. Dieser kann entweder höher oder niedriger sein als der vorherige Zinssatz. Der Kreditnehmer hat dann die Möglichkeit, das Angebot der Bank anzunehmen oder sich nach anderen Finanzierungsmöglichkeiten umzusehen. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung zu prüfen, ob eine Anschlussfinanzierung notwendig ist, um keine finanziellen Nachteile zu erleiden. **
Was passiert am Ende der Sollzinsbindung?
Am Ende der Sollzinsbindung endet der vereinbarte Zeitraum, für den ein bestimmter Zinssatz festgelegt war. Dies bedeutet, dass die Konditionen für das Darlehen neu verhandelt werden müssen. In der Regel wird entweder eine Anschlussfinanzierung mit neuen Konditionen vereinbart oder das Darlehen wird komplett zurückgezahlt. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung die nächsten Schritte zu planen, um keine finanziellen Nachteile zu erleiden. Eine frühzeitige Auseinandersetzung mit dem Thema kann helfen, die besten Konditionen für die Anschlussfinanzierung zu erhalten. **
Top-Angebote
Produkte zum Begriff Sollzinsbindung:
-
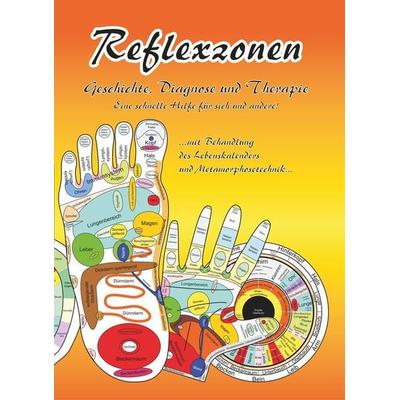
Reflexzonen - Geschichte, Diagnose und Therapie.'schnelle Hilfe Für Sich Und Andere! Dieses Buch Gibt Eine Übersicht Über Die Reflexzonenmassage. Es Wird Auf Die Geschichte Und Entstehung Der Reflexzonenbehandlung Bis Zur Entwicklung Der Heutigen Reflexzonentherapie Eingegangen. Die Anatomie Und...19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mildenberger Das Übungsheft Mathematik 2 Diagnose , Differenzierung , FörderungDas ausführliche Lehrermaterial zum Übungsheft Mathematik 2 (ISBN 978-3-619-25454-5 / ISBN 978-3-619-25755-3) Einführungsblätter der Aufgabenformate des Übungshefts Differenzierte diagnostische Rechenmeister mit Fehleranalyseblättern und Lösungen Förder- und Forderaufgaben zu den Rechenmeistern Spiele zum automatisierenden Üben Lösungen zum Übungsheft in Farbe Editierbare Word-Dateien der differenzierten diagnostischen Rechenmeister39,00 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Mildenberger Das Übungsheft Mathematik 1 Diagnose , Differenzierung , FörderungAusführliches Lehrermaterial zum Übungsheft Mathematik 1 Arbeitsblätter mit differenzierten Rechenmeistern Förder- und Forderaufgaben als Vorbereitung auf die Rechenmeister, Fehleranalyseblätter Einführungen zu den Aufgabenformaten Spiele zum automatisierenden Üben LösungenInhalt: Einführungsblätter zu jedem Aufgabenformat: das Vorgehen wird Schritt für Schritt erklärt (ca. 20 S.) 12 differenzierte Rechenmeister in drei Niveaustufen, abgestimmt auf die vier Rechenmeister (auch als Wordvorlagen auf einer beiliegenden CD-ROM), plus Lösungen (12 S.) 12 Fehleranalyseblätter zu den differenzierten Rechenmeistern Aufgabenblätter für starke und schwache Schülerinnen und Schüler, abgestimmt auf die differenzierten Rechenmeister (32 S.) Lösungen im größeren Format DIN A4 in Farbe (82 S.) Spiele und Anregungen zum automatisierenden Üben für Partner- und Gruppenarbeit39,00 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Ripper, Kathrin: Therapie-Tools KommunikationTherapie-Tools Kommunikation , Kommunikation durchdringt all unsere Lebensbereiche. Von Aufstehen bis zum Schlafengehen, beim Small-Talk, im Gespräch mit Kollegen oder beim Schreiben einer E-Mail - ständig kommunizieren wir miteinander und mit der Welt. Kommunikationsfähigkeit ist daher eine wichtige 'überfachliche Kompetenz', die in zahlreichen Berufen eine zentrale Rolle spielt. Das gilt besonders für die Psychotherapie, für Beratung und Coaching, soziale Arbeit und die Medizin. In diesem Therapie-Tool verschaffen Kathrin und Jürgen Ripper einen Überblick über die wesentlichen Modelle und Theorien der Kommunikation und stellen für jeden Ansatz Arbeitsblätter und Übungen bereit. Außerdem bieten sie Materialsammlungen zu verschiedenen Settings: Kommunikation in Gruppen, bei Konflikten, unter Kollegen und viele mehr ... Aus dem Inhalt: Sender-Empfänger-Modell nach Shannon und Weaver - Kommunikationsmodell nach Schulz von Thun - Pragmatische Axiome der Kommunikation nach Watzlawick - Klientenzentrierte Kommunikation nach Rogers - Gewaltfreie Kommunikation nach Rosenberg - Motivierende Gesprächsführung nach Miller und Rollnick - Systemische Kommunikation - Hypnotherapeutische Kommunikation - Narrative Kommunikation und vieles mehr , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 20180815, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Therapie-Tools##, Autoren: Ripper, Kathrin~Ripper, Jürgen, Seitenzahl/Blattzahl: 308, Abbildungen: 30 Schwarz-Weiß- Abbildungen, 15 Schwarz-Weiß- Zeichnungen, 10 Schwarz-Weiß- Tabellen, Keyword: Gewaltfreie Kommunikation; Klientenzentrierte Kommunikation; Modell; Motivierende Gesprächsführung; Psychotherapie; Systemische Kommunikation; Therapiematerial; Therapietools, Fachschema: Psychologie~Psychische Erkrankung / Störung~Störung (psychologisch)~Psychologie / Allgemeines, Einführung, Lexikon, Fachkategorie: Psychische Störungen, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Psychologie: Theorien und Denkschulen, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Psychologie Verlagsunion, Verlag: Psychologie Verlagsunion, Verlag: Julius Beltz GmbH & Co. KG, Länge: 206, Breite: 292, Höhe: 21, Gewicht: 918, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Beinhaltet: B0000056998001 9783621285803-1 B0000056998002 9783621285803-2, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lange sollzinsbindung?
Wie lange soll die Zinsbindung sein? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Zinssituation, der eigenen finanziellen Situation und den langfristigen Plänen. Eine längere Zinsbindung bietet mehr Sicherheit vor Zinserhöhungen, kann aber auch zu höheren Zinsen führen. Eine kürzere Zinsbindung hingegen kann zu niedrigeren Zinsen führen, birgt aber auch das Risiko von Zinserhöhungen in der Zukunft. Es ist wichtig, die individuellen Bedürfnisse und Pläne zu berücksichtigen, um die passende Zinsbindung auszuwählen. **
-
Wie viele Jahre sollzinsbindung?
Wie viele Jahre sollzinsbindung? Eine wichtige Frage, die von verschiedenen Faktoren abhängt. Kurzfristige Zinsbindungen bieten Flexibilität, aber auch das Risiko steigender Zinsen. Langfristige Bindungen können Sicherheit bieten, aber auch höhere Zinsen bedeuten. Es ist wichtig, Ihre persönliche finanzielle Situation, Ihre Pläne für die Zukunft und die aktuellen Markttrends zu berücksichtigen, um die richtige Entscheidung zu treffen. Lassen Sie sich am besten von einem Finanzexperten beraten, um die optimale Zinsbindungsdauer für Ihre Bedürfnisse zu ermitteln. **
-
Welche sollzinsbindung ist sinnvoll?
Welche sollzinsbindung ist sinnvoll? Die Wahl der richtigen Sollzinsbindung hängt von verschiedenen Faktoren ab, wie zum Beispiel der persönlichen finanziellen Situation, der Zinsentwicklung am Markt und der eigenen Risikobereitschaft. Kurze Sollzinsbindungen bieten in der Regel niedrigere Zinsen, aber auch weniger Planungssicherheit. Längere Sollzinsbindungen können höhere Zinsen mit sich bringen, dafür aber eine langfristige Planungssicherheit bieten. Letztendlich sollte die Entscheidung individuell getroffen werden und am besten in Absprache mit einem Finanzberater erfolgen. **
-
Was passiert nach Ende sollzinsbindung?
Nach dem Ende der Sollzinsbindung bei einem Kredit oder einer Hypothek wird in der Regel eine Anschlussfinanzierung erforderlich. Das bedeutet, dass neue Konditionen für die Zinsen und die Rückzahlung des Darlehens vereinbart werden müssen. Dies kann entweder mit dem aktuellen Kreditgeber oder mit einem neuen Anbieter erfolgen. Es ist wichtig, rechtzeitig zu prüfen, welche Optionen zur Anschlussfinanzierung zur Verfügung stehen, um von günstigen Konditionen zu profitieren. In einigen Fällen kann es auch sinnvoll sein, das Darlehen ganz oder teilweise zurückzuzahlen, um sich unabhhängig von neuen Kreditkonditionen zu machen. **
Ähnliche Suchbegriffe für Sollzinsbindung
-
Vandenhoeck & Ruprecht VIVA 2 Diagnose und individuelle FörderungWas haben die Schülerinnen und Schüler gelernt? Was haben sie verstanden, was können sie jetzt? Wo haben sie noch Lücken?Zu jeder Lektion von VIVA 2 gibt es einen kurzen Test zur Diagnose und zusätzliches Fördermaterial: spielerische Übungen, Vokabelmemory und vieles mehr.Kompetenzorientierung, Diagnose, individuelle Förderung, Binnendifferenzierung: So werden sie Realität!28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vandenhoeck & Ruprecht VIVA 1 Diagnose und individuelle FörderungWas haben die Schülerinnen und Schüler gelernt? Was haben sie verstanden, was können sie jetzt? Wo haben sie noch Lücken?Zu jeder Lektion von VIVA 1 gibt es einen kurzen Test zur Diagnose und zusätzliches Fördermaterial: spielerische Übungen, Vokabelmemory und vieles mehr.Kompetenzorientierung, Diagnose, individuelle Förderung, Binnendifferenzierung: So werden sie Realität!23,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vandenhoeck & Ruprecht VIVA 3 Diagnose und individuelle FörderungWas haben die Schülerinnen und Schüler gelernt? Was haben sie verstanden, was können sie jetzt? Wo haben sie noch Lücken?Zu jeder Lektion von VIVA 3 gibt es einen kurzen Test zur Diagnose und zusätzliches Fördermaterial: spielerische Übungen, Vokabelmemory und vieles mehr.Kompetenzorientierung, Diagnose, individuelle Förderung, Binnendifferenzierung: So werden sie Realität!28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Therapie-Tools Kommunikation, Fachbücher von Kathrin RipperKommunikation durchdringt all unsere Lebensbereiche. Von Aufstehen bis zum Schlafengehen, beim Small Talk, im Gespräch mit Kollegen oder beim Schreiben einer E-Mail – ständig kommunizieren wir miteinander und mit der Welt. Kommunikationsfähigkeit ist daher eine wichtige überfachliche Kompetenz, die in zahlreichen Berufen eine zentrale Rolle spielt. Das gilt besonders für die Psychotherapie, für Beratung und Coaching, soziale Arbeit und die Medizin. In diesem Therapie-Tool verschaffen Kathrin und Jürgen Ripper einen Überblick über die wesentlichen Modelle und Theorien der Kommunikation und stellen für jeden Ansatz Arbeitsblätter und Übungen bereit. Ausserdem bieten sie Materialsammlungen zu verschiedenen Settings: Kommunikation in Gruppen, bei Konflikten, unter Kollegen und viele mehr. Aus dem Inhalt: Sender-Empfänger-Modell nach Shannon und Weaver, Kommunikationsmodell nach Schulz von Thun, pragmatische Axiome der Kommunikation nach Watzlawick, klientenzentrierte Kommunikation nach Rogers, gewaltfreie Kommunikation nach Rosenberg, motivierende Gesprächsführung nach Miller und Rollnick, systemische Kommunikation, hypnotherapeutische Kommunikation, narrative Kommunikation und vieles mehr.44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was passiert nach der sollzinsbindung?
Was passiert nach der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet die vereinbarte Zinsfestschreibung und der Kreditnehmer muss sich mit der Bank über neue Konditionen einigen. Dies kann bedeuten, dass ein neuer Zinssatz vereinbart wird, der entweder höher oder niedriger als der vorherige sein kann. In einigen Fällen kann es auch zu einer Anschlussfinanzierung kommen, bei der ein neuer Kredit aufgenommen wird, um den alten Kredit abzulösen. Es ist wichtig, rechtzeitig zu handeln und sich frühzeitig über die Möglichkeiten nach Ablauf der Sollzinsbindung zu informieren. **
-
Was bedeutet Ende der Sollzinsbindung?
Das Ende der Sollzinsbindung bezieht sich auf den Zeitpunkt, an dem die vereinbarte Zinsbindungsdauer eines Kredits abläuft. Nach Ablauf dieser Frist kann sich der Zinssatz ändern, was zu höheren oder niedrigeren monatlichen Raten führen kann. In der Regel wird nach dem Ende der Sollzinsbindung ein neuer Zinssatz vereinbart oder der Kredit wird komplett zurückgezahlt. Es ist wichtig, sich rechtzeitig über die Konditionen nach Ablauf der Sollzinsbindung zu informieren, um finanzielle Überraschungen zu vermeiden. Manche Kreditnehmer entscheiden sich auch dafür, die Restschuld zu diesem Zeitpunkt umzuschulden, um von günstigeren Konditionen zu profitieren. **
-
Was passiert nach Ende der Sollzinsbindung?
Was passiert nach Ende der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet der vereinbarte Zinssatz für das Darlehen und die Bank schlägt in der Regel einen neuen Zinssatz vor. Dieser kann entweder höher oder niedriger sein als der vorherige Zinssatz. Der Kreditnehmer hat dann die Möglichkeit, das Angebot der Bank anzunehmen oder sich nach anderen Finanzierungsmöglichkeiten umzusehen. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung zu prüfen, ob eine Anschlussfinanzierung notwendig ist, um keine finanziellen Nachteile zu erleiden. **
-
Was passiert am Ende der Sollzinsbindung?
Am Ende der Sollzinsbindung endet der vereinbarte Zeitraum, für den ein bestimmter Zinssatz festgelegt war. Dies bedeutet, dass die Konditionen für das Darlehen neu verhandelt werden müssen. In der Regel wird entweder eine Anschlussfinanzierung mit neuen Konditionen vereinbart oder das Darlehen wird komplett zurückgezahlt. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung die nächsten Schritte zu planen, um keine finanziellen Nachteile zu erleiden. Eine frühzeitige Auseinandersetzung mit dem Thema kann helfen, die besten Konditionen für die Anschlussfinanzierung zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.